


Navegación rápida de productos
Solicitar una cotización
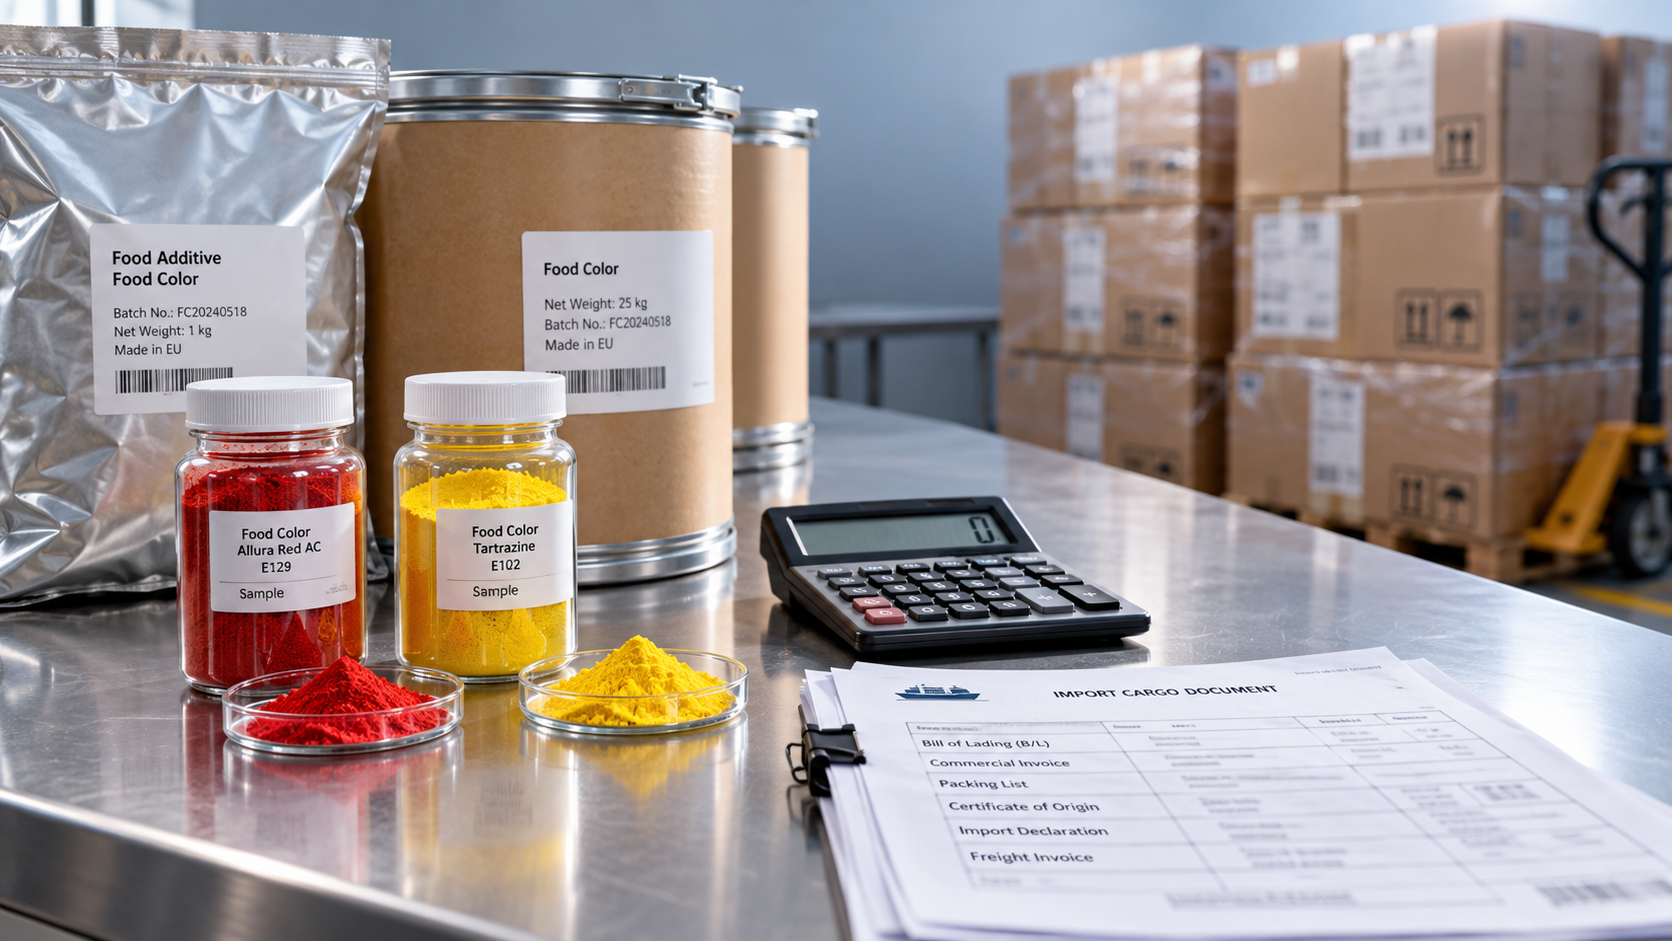
El costo de los colorantes alimentarios importados incluye el precio del proveedor y todos los gastos adicionales necesarios para llevar el material utilizable al almacén de recepción. El flete y los aranceles son solo una parte del cálculo. El seguro, el despacho de aduanas, los cargos de terminal, el transporte interior y los impuestos no recuperables también afectan al costo final por kilogramo. Los impuestos de importación recuperables requieren un cálculo de flujo de caja aparte, ya que el importe pagado en el despacho puede superar el que finalmente se reconoce como costo del inventario.
No existe un porcentaje universal fiable que pueda añadirse a una cotización. El resultado depende del tamaño del envío, las condiciones de entrega, la clasificación arancelaria, el origen, el destino y las especificaciones del producto. Un cálculo útil proporciona dos cifras:el costo de inventario puesto en destino por kilogramo utilizable y el efectivo necesario para completar la importación.
Estructure el cálculo en torno a un punto de entrega definido
Defina el punto final antes de solicitar cotizaciones. «Puesto en destino» puede significar llegada al puerto de destino, despacho aduanero o entrega en un almacén. Cada uno de esos puntos deja gastos distintos pendientes. Para comparar compras, la entrega en el mismo lugar de recepción ofrece una base coherente.
El cálculo básico es:
Costo de inventario puesto en destino = valor neto de la mercancía + transporte y seguro no incluidos previamente + aranceles aduaneros + despacho y manipulación + entrega interior + costos de preparación directamente atribuibles + impuestos no recuperables.
Costo puesto en destino por kilogramo = costo de inventario puesto en destino ÷ kilogramos netos utilizables recibidos.
Utilice el importe de la factura después de aplicar los descuentos correspondientes y, a continuación, identifique qué servicios ya incluye. Añadir un cargo estimado de flete marítimo a una cotización que ya lo incluye sobreestima el costo. El error contrario se produce al omitir los cargos de terminal en destino porque la cotización indica «flete incluido».
El denominador también debe definirse claramente. El peso neto del producto excluye bidones, sacos, palés y otros embalajes. Si una parte del envío no puede liberarse para el uso previsto, indique por separado cómo afecta a la cantidad utilizable, sin confundirla con el peso facturado por el proveedor. El tratamiento contable de las pérdidas anormales debe ajustarse a la política aplicable, en lugar de cargar automáticamente todas las pérdidas al inventario.
Separe los cargos incluidos de los pendientes
Los Incoterms identifican obligaciones de entrega importantes, responsabilidades de costos y puntos de transferencia del riesgo, pero no proporcionan un desglose completo del costo puesto en destino. Registre el lugar designado y la versión junto con el término. Una abreviatura sin ubicación deja demasiado margen para hacer suposiciones incoherentes.
La estimación de un agente en destino resulta especialmente útil para los envíos de carga inferior a un contenedor completo. Una tarifa baja de transporte principal puede coexistir con cargos considerables de desconsolidación, documentación, manipulación y mínimos. Compare la ruta completa hasta el almacén, teniendo en cuenta el embalaje y las dimensiones reales del envío.
Determine los aranceles a partir de la formulación real
Una descripción comercial como «colorante alimentario» no basta para calcular los aranceles con fiabilidad. La clasificación puede variar entre materias colorantes sintéticas, extractos naturales, pigmentos y preparados que contengan soportes u otros ingredientes. Los productos en polvo y líquidos con nombres similares también pueden diferir en composición y tratamiento aduanero.
Antes de asignar un código arancelario del país de destino, reúna la composición, la forma física, la descripción del proceso de fabricación cuando sea pertinente, el uso previsto y la documentación técnica de respaldo. Un número CAS puede ayudar a identificar una sustancia, pero por sí solo no determina la clasificación de un producto formulado. El código de exportación del proveedor sirve como referencia inicial; la nomenclatura arancelaria de la jurisdicción importadora determina la declaración.
Mantenga separadas las compras de productos químicos afines. Un disolvente como1,3-Butanediol CAS#107-88-0 requiere su propia revisión de clasificación y especificaciones. Su identidad no demuestra que sea adecuado para una aplicación alimentaria, y la suposición arancelaria aplicada a ese material no debe trasladarse a un colorante alimentario.
Los aranceles también dependen del origen aduanero, que no siempre coincide con el país de expedición. El trato preferencial exige cumplir las condiciones de origen aplicables y presentar pruebas justificativas. Si aún no se ha confirmado la elegibilidad, conserve un cálculo con el arancel estándar y muestre por separado cualquier ahorro preferencial como escenario independiente.
Para un arancel ad valorem, arancel = valor en aduana × tipo arancelario aplicable. Si el arancel establece un cargo específico por unidad, un tipo compuesto u otros derechos adicionales, calcule esos componentes según las normas aplicables.
El valor en aduana no siempre coincide con la factura del proveedor. Según las normas del país de destino, el flete, el seguro, las aportaciones, las regalías u otros ajustes pueden incluirse en la valoración. Determine esa base antes de aplicar el tipo; de lo contrario, incluso un porcentaje arancelario aparentemente correcto dará un importe incorrecto.
Mantenga separados el costo del inventario y el efectivo para la importación
El IVA de importación recuperable, u otro impuesto comparable, suele formar parte de las necesidades de efectivo y no de la comparación permanente del costo del producto. La recuperación depende del registro, el derecho a deducción, la documentación y el régimen de importación real. No elimine un impuesto del costo por el mero hecho de que una cotización lo describa como recuperable: ese tratamiento debe estar justificado.
También es necesario prestar atención a la base imponible de los impuestos de importación. Algunos sistemas calculan el impuesto sobre el valor en aduana más los aranceles y determinados gastos accesorios. Por ello, aplicar el tipo impositivo únicamente a la factura de la mercancía puede subestimar el pago en el despacho.
Una hoja de cálculo simbólica deja clara la distinción sin presuponer un precio de mercado ni un tipo impositivo del país de destino:
Con estas definiciones, costo de inventario puesto en destino por kilogramo = (G + F + D + H + N) ÷ Q. La financiación total necesaria para la compra y el proceso de importación también incluye R, según el momento de pago. Un anticipo al proveedor ya pagado forma parte del registro de financiación total de la compra, pero no debe volver a aparecer como pago de despacho pendiente.
Registre explícitamente los tipos de cambio asumidos. El tipo utilizado para pagar al proveedor, el tipo de conversión aduanera y el tipo de reconocimiento contable pueden diferir. Las comisiones bancarias y los costos de cobertura también afectan a la comparación comercial, aunque su clasificación contable puede quedar fuera del inventario.
Compare los colorantes según su rendimiento colorante utilizable
El costo por kilogramo entregado permite comparar la logística, pero no determina qué colorante es más económico en producción. La concentración, la intensidad de color estandarizada, el contenido de soportes y la dosis necesaria en la aplicación final pueden cambiar el resultado de la comparación.
Un preparado líquido diluido incluye agua u otro soporte en el peso del envío. Un polvo concentrado puede reducir el flete por unidad de rendimiento colorante, pero plantear requisitos distintos de dispersión, control del polvo o manipulación. Ninguna de las dos formas es automáticamente la opción de menor costo.
Cuando las pruebas técnicas confirmen resultados equivalentes, utilice:
Costo del colorante por unidad de producto terminado = costo puesto en destino por kilogramo × dosis validada por unidad de producto terminado.
Compare las dosis para obtener el mismo tono requerido y bajo las condiciones de procesamiento pertinentes. El calor, la acidez, la exposición a la luz y la matriz alimentaria pueden afectar al rendimiento. Una especificación de intensidad de color medida con un método de laboratorio no es automáticamente intercambiable con un valor medido con otro método.
Incluya los requisitos de liberación en el presupuesto cuando generen gastos atribuibles. Estos pueden incluir pruebas de identidad o composición, análisis de contaminantes, muestreo y preparación de documentos requeridos para el destino y la aplicación. Diferencie los costos rutinarios de liberación de cada lote de los gastos puntuales de calificación del proveedor, para que el primer envío no se convierta en una referencia engañosa para todos los pedidos posteriores.
Asigne los gastos compartidos según los factores que los determinan
Los envíos mixtos requieren más de un método de asignación. Los aranceles deben asignarse según la clasificación, el valor en aduana y el tratamiento de origen de cada línea de producto. El flete puede asignarse según el peso tasable o el volumen, mientras que una prueba de laboratorio facturada por separado debe imputarse al material analizado.
Asignar todo el flete según el valor de la factura puede distorsionar el resultado cuando un colorante caro y compacto comparte envío con un material voluminoso de menor valor. En cambio, dividir íntegramente entre el peso del envío un cargo mínimo de corretaje por envío puede ocultar el costo de gestionar múltiples partidas de declaración. Utilice una base razonable para cada cargo y aplíquela de forma coherente a cotizaciones comparables.
Los pedidos pequeños requieren especial atención, porque los cargos mínimos se distribuyen entre menos kilogramos. Un envío mayor puede reducir esos cargos unitarios, pero el ahorro debe valorarse junto con el consumo, la vida útil restante, las condiciones de almacenamiento y la financiación del inventario. El material que caduca antes de utilizarse no permite obtener el ahorro de compra previsto.
Haga visibles las incertidumbres antes de aprobar el pedido
Un total único y preciso puede ocultar supuestos sin resolver. Mantenga una estimación base respaldada por cotizaciones vigentes y muestre, por separado, el efecto incremental de incertidumbres concretas: un tratamiento arancelario distinto, un recargo de flete, una variación del tipo de cambio o almacenamiento adicional una vez agotado el período libre.
Modele cada cambio en el cálculo. Un aumento del flete puede afectar tanto al gasto de transporte como al valor en aduana cuando este incluye el flete. Un aumento de los aranceles también puede modificar el pago de impuestos de importación si la base imponible incluye los aranceles. Los retrasos de almacenamiento generan efectos separados de manipulación y financiación; no deben quedar ocultos en una provisión genérica para flete.
Asocie a cada supuesto importante la fecha de la cotización, la moneda, el período de validez y la fuente documental. Indique explícitamente los cargos de destino aún sin resolver en lugar de introducir un valor cero. La comparación está lista para su aprobación cuando las ofertas comparadas tienen la misma especificación, el mismo punto de entrega, el mismo tratamiento fiscal y la misma base de cantidad utilizable.
Tras la recepción, sustituya las estimaciones por las facturas reales y las cantidades liberadas. Registre si cada variación se debió al flete, la clasificación, los tipos de cambio, los retrasos o las diferencias de cantidad. Esta conciliación proporciona una base más fiable para el siguiente pedido y revela cargos que un precio favorable del proveedor había ocultado.
Envíenos hoy su consulta