









Navegación rápida de productos
Solicitar una cotización
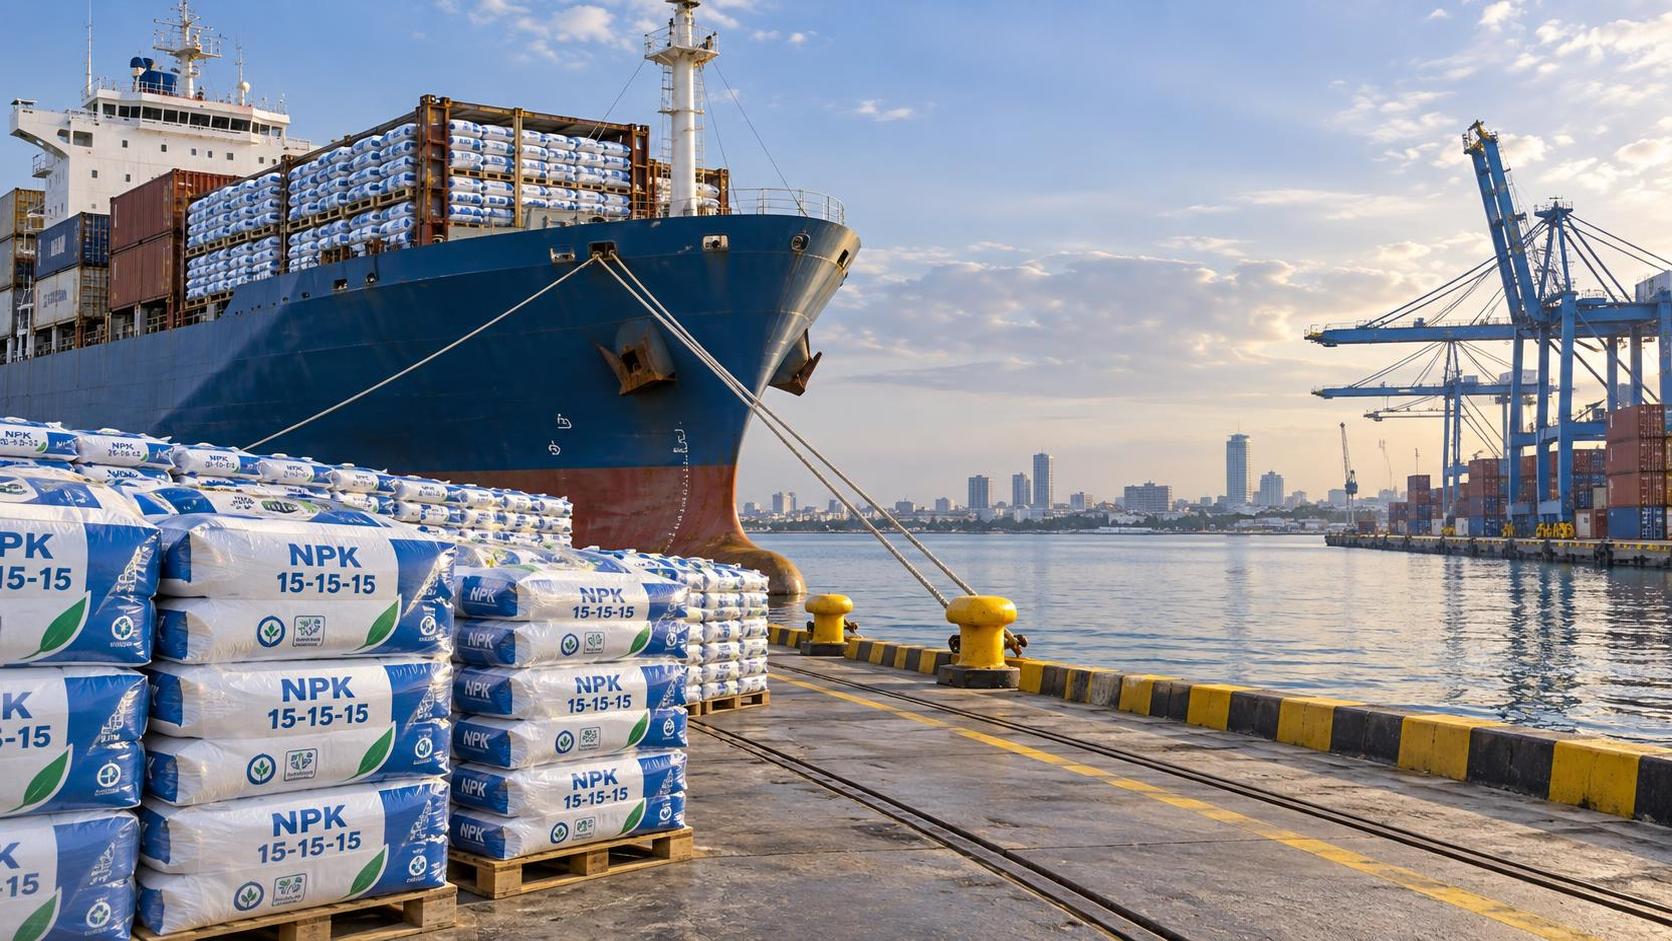
Cuando los responsables de aprobación financiera evalúan una adquisición de fertilizante NPK desde China hasta un puerto africano, el «precio CIF» cotizado rara vez es la cifra final que se registra en la contabilidad. De hecho, considerar el CIF como coste puesto en destino invita a sobrecostes presupuestarios, reducción de márgenes y sorpresas relacionadas con el tipo de cambio, especialmente cuando los pagos se programan semanas o meses después de la firma del contrato. El verdadero coste entregado de fertilizante NPK en un puerto africano se compone de tres capas diferenciadas: el término comercial (CIF), el ecosistema portuario local (manipulación, despacho, almacenamiento) y la capa financiera (momento de conversión de divisas, viabilidad de cobertura y condiciones de liquidación). Cada capa introduce variabilidad, y cada una está sujeta a distintos grados de control, visibilidad y capacidad de negociación.
El CIF es solo el primer tramo, no la meta final
CIF (Coste, Seguro y Flete) define la responsabilidad hasta el puerto de descarga designado, por ejemplo, Tema en Ghana o Dar es Salaam en Tanzania. Pero no dice nada sobre lo que ocurre una vez que el buque atraca. Bajo CIF, el vendedor organiza y paga el flete marítimo y el seguro de transporte marítimo hasta dicho puerto. Sin embargo, el riesgo se transfiere al comprador al descargar. Esto significa que todos los costes posteriores a la llegada del buque, incluidos la estiba, el almacenamiento portuario una vez transcurrido el periodo libre, los derechos de aduana, los gravámenes de importación, las tasas de inspección y el transporte terrestre hasta un almacén aduanero o centro de distribución, son responsabilidad del comprador. Es importante destacar que el precio CIF también refleja el contrato de flete del vendedor, no su exposición real. Un proveedor que cotiza CIF Tema basándose en un fletamento a largo plazo puede asegurar tarifas más bajas, mientras que otro que utiliza contenedores del mercado al contado podría incorporar volatilidad en la misma cifra CIF. Por tanto, comparar cotizaciones CIF sin verificar los supuestos de flete subyacentes, o peor aún, asumir que CIF equivale a coste puesto en destino, es donde los presupuestos de compras comienzan a desmoronarse.
Tasas de manipulación en puertos africanos: ni estandarizadas ni transparentes
Los cargos portuarios en África varían considerablemente, no solo según el país, sino también según el operador de la terminal, el tipo de carga e incluso el método de manipulación de contenedores (p. ej., convencional frente a rodante). Para el fertilizante NPK, que suele enviarse a granel o en sacos de PP de 50 kg, las principales tasas incluyen:
- Cargos por Manipulación en Terminal (THC): A menudo se dividen en THC de origen y THC de destino, pero bajo CIF solo se aplica el THC de destino. En África Occidental, oscila entre USD 85 y 140 por contenedor de 20 pies, dependiendo de si el puerto utiliza sistemas automatizados o mano de obra manual.
- Almacenamiento Portuario y Demoras: La mayoría de los puertos africanos ofrecen solo 3–5 días libres para la permanencia de contenedores. Después de ese plazo, las demoras se acumulan diariamente, a menudo entre USD 60 y 120/día. Los envíos de fertilizantes se enfrentan frecuentemente a retrasos debido a discrepancias en los documentos aduaneros o requisitos de pruebas de laboratorio, lo que eleva los costes de almacenamiento mucho más allá de las estimaciones iniciales.
- Costes de Despacho Aduanero e Inspección: Muchos países africanos exigen verificación previa al envío (p. ej., Cotecna en Kenia, SGS en Nigeria) y análisis de laboratorio tras la llegada para determinar el contenido de nutrientes y metales pesados. Esto añade entre USD 300 y 900 por envío, y rara vez está incluido en las cotizaciones CIF.
- Recargo por Transporte Terrestre: Aunque el puerto se encuentre en la costa, el almacén aduanero o la planta de mezcla más cercanos pueden estar a 100–300 km hacia el interior. El transporte por carretera en África Oriental y Occidental suele cotizarse por tonelada-kilómetro, con recargos de combustible actualizados mensualmente. Este coste casi nunca se incluye en el CIF.
Estas tasas no son incidentales, sino estructurales. Y dado que se calculan localmente en la moneda de destino (GHS, TZS, NGN), su valor equivalente en USD fluctúa según los tipos de cambio entre el momento de la cotización y el pago efectivo.
La capa oculta: riesgo de divisa en la liquidación final
Aquí es donde los responsables de aprobación financiera subestiman con mayor frecuencia la exposición. Considere una cronología típica:
- Contrato firmado en USD; precio CIF fijado.
- Las mercancías llegan al puerto; se generan tasas locales en moneda local.
- El despacho aduanero tarda 7–14 días, durante los cuales la moneda local puede depreciarse un 2–5% frente al USD.
- El comprador convierte USD a moneda local para liquidar las tasas portuarias y asume la totalidad de la pérdida por tipo de cambio.
Esa depreciación no afecta al importe CIF (denominado y pagadero en USD), pero infla directamente el coste entregado total. Para un envío de USD 500,000, una depreciación del 3% de la moneda local añade USD 15,000 al coste efectivo puesto en destino, únicamente por el desfase temporal. Peor aún, muchos bancos centrales africanos restringen el acceso a divisas, obligando a los compradores a obtener USD a través de mercados paralelos donde las primas pueden alcanzar el 10–15%. Esto no es teórico: se ha observado repetidamente en puertos como Lomé, Abiyán y Mombasa cuando la liquidez local de divisas se reduce.
Lo que los equipos financieros pueden controlar realmente
No se puede eliminar la variabilidad portuaria ni aislarse por completo de las fluctuaciones de divisas, pero sí sepuede incorporar previsibilidad a la planificación de compras. Así es como:
- Negocie Incoterms más allá del CIF. Considere CFR (Coste y Flete) + «acuerdo de manipulación en el puerto designado», en el que el vendedor contrata los servicios portuarios a tarifas fijas en moneda local y los factura por separado, con condiciones claras de conversión de divisas. O explore DAP (Entregado en Lugar) a un almacén aduanero específico, trasladando al proveedor la responsabilidad de la logística terrestre y los riesgos asociados.
- Exija desgloses detallados de tasas, no solo CIF. Solicite a los proveedores que proporcionen por adelantado los costes estimados de manipulación portuaria para su puerto objetivo, basados en las tarifas vigentes y datos recientes de despacho. Huafeng Chemical, por ejemplo, comparte habitualmente plantillas de costes específicas por puerto para destinos de África Occidental y Oriental, elaboradas a partir de más de 120 envíos de fertilizantes gestionados desde Shandong desde 2022. Esto no es una garantía, pero establece expectativas y revela supuestos ocultos.
- Alinee el momento de pago con la exposición cambiaria. Si debe pagar tasas locales en GHS o TZS, considere retrasar la conversión hasta justo antes de la liquidación, utilizando contratos a plazo cuando estén disponibles, o negocie acuerdos de servicios portuarios denominados en USD cuando las terminales los acepten, algo cada vez más común en importantes centros como Durban y Dar es Salaam.
- Establezca colchones para divisas, no solo para costes. Es habitual una contingencia del 5–7% sobre el coste total puesto en destino. Pero asigne al menos 2 puntos porcentuales específicamente a la volatilidad de divisas, no a gastos generales. Siga las tendencias de la moneda local frente al USD para su puerto objetivo durante los 60 días previos al envío. Si la tendencia es consistentemente descendente, incremente el colchón.
Por qué esto importa más allá de la hoja de cálculo
Subestimar el coste entregado de fertilizante NPK en un puerto africano no solo distorsiona las previsiones de margen, sino también las decisiones estratégicas. Una cotización CIF aparentemente competitiva puede ocultar ineficiencias en la red portuaria del proveedor, exponiéndole a retrasos reiterados en el despacho o a demoras superiores a la media. Por el contrario, un CIF ligeramente más alto de un proveedor con sólidas relaciones portuarias locales puede ofrecer una rotación más rápida, menores costes de mantenimiento de inventario y un flujo de caja más predecible. Los equipos financieros no deberían limitarse a aprobar costes, sino evaluar la resiliencia de la cadena de suministro que los respalda.
Como contexto, los productos químicos de grado farmacéutico comoSulfadiazina CAS#68-35-9, utilizados en formulaciones clínicas para la meningitis y las infecciones del tracto urinario, siguen dinámicas de importación similares en los mercados africanos: estricto despacho regulatorio, manipulación portuaria con temperatura controlada y liquidación de tasas locales sensible al tipo de cambio. Aunque el producto es diferente, la lógica financiera de la evaluación del coste puesto en destino sigue siendo idéntica. La disciplina aplicada a la adquisición de fertilizantes se traslada directamente a las importaciones de productos químicos regulados de alto valor.
Conclusión final para los responsables de aprobación financiera
El verdadero coste entregado de fertilizante NPK en un puerto africano no es una sola cifra. Es un intervalo cuya amplitud viene determinada por la ejecución portuaria, la precisión de la documentación y el momento cambiario. Su mayor capacidad de influencia no radica en buscar el CIF más bajo, sino en exigir transparencia en las tres capas: términos comerciales, realidad del puerto local y mecanismos de liquidación financiera. Cuando estos son visibles, controlables y documentados, los presupuestos se mantienen, los márgenes permanecen intactos y las compras pasan de ser un centro de costes a un facilitador estratégico.
Envíenos hoy su consulta
